Hubungi Kami
Rumah Cicilan 2 Jutaan di Krian: Simulasi KPR 2026
Rumah cicilan 2 jutaan di Krian masih menjadi salah satu pencarian paling menarik bagi first-home buyer karena target cicilannya terasa lebih realistis dibanding membeli rumah di pusat Surabaya. Namun, angka “2 jutaan” tidak boleh dibaca sebagai janji cicilan untuk semua unit. Nilainya tetap bergantung pada harga rumah, plafon KPR, tenor, suku bunga, profil pemohon, dan program bank.
Karena itu, buyer perlu mengubah pertanyaan dari “ada rumah cicilan 2 jutaan?” menjadi “tipe mana yang berpeluang masuk cicilan 2 jutaan berdasarkan simulasi KPR saya?”
Jawaban singkatnya: pada rumah dengan harga sekitar Rp300–370 jutaan, cicilan dapat berada di kisaran Rp2 jutaan pada skenario tenor panjang dan bunga tertentu. Namun, simulasi akhir tetap harus menggunakan harga unit aktual dan penawaran bank yang berlaku.
Di kawasan Krian, The Quality Harmony menjadi project Quality Group yang paling relevan untuk buyer dengan target entry budget tersebut. Sementara itu, The Quality Riverside dapat dibandingkan ketika keluarga membutuhkan tipe atau ruang yang lebih besar.
Apakah Rumah Cicilan 2 Jutaan di Krian Masih Realistis?
Masih mungkin, tetapi jangan menggunakan angka cicilan dari iklan sebagai satu-satunya dasar keputusan.
Cicilan KPR dipengaruhi oleh beberapa variabel sekaligus:
- harga rumah;
- uang muka atau subsidi DP;
- plafon kredit yang disetujui bank;
- tenor;
- suku bunga;
- metode bunga;
- biaya asuransi dan administrasi;
- serta profil finansial pemohon.
Dengan demikian, dua buyer yang membeli rumah dengan harga sama belum tentu menerima cicilan yang sama.
Jika Anda baru mulai menghitung, gunakan panduan KPR rumah di Krian agar proses perhitungannya lebih terstruktur.
Simulasi Rumah Cicilan 2 Jutaan di Krian
Agar lebih konkret, berikut contoh simulasi sederhana untuk tenor 20 tahun. Angka ini hanya ilustrasi matematis dengan skema angsuran anuitas dan belum memasukkan seluruh biaya bank, asuransi, atau perubahan bunga setelah periode tertentu.
| Plafon Ilustratif | Bunga 5% / tahun | Bunga 7% / tahun | Bunga 9% / tahun |
|---|---|---|---|
| Rp300 juta | ± Rp1,98 juta | ± Rp2,33 juta | ± Rp2,70 juta |
| Rp330 juta | ± Rp2,18 juta | ± Rp2,56 juta | ± Rp2,97 juta |
| Rp370 juta | ± Rp2,44 juta | ± Rp2,87 juta | ± Rp3,33 juta |
Tabel tersebut menunjukkan satu hal penting: rumah cicilan 2 jutaan di Krian bukan ditentukan oleh harga rumah saja. Tenor dan bunga dapat mengubah cicilan secara signifikan.
Karena itu, buyer sebaiknya meminta simulasi minimal dari dua skenario bunga. Jangan hanya melihat angka cicilan pada masa promo awal.
Rumah Cicilan 2 Jutaan di Krian untuk First-Home Buyer
Bagi pembeli rumah pertama, target cicilan sering lebih penting daripada mengejar tipe terbesar.
Mulailah dari kemampuan cashflow bulanan. Setelah itu, pilih rumah yang masih memberi ruang untuk kebutuhan hidup, dana darurat, pendidikan, transportasi, dan pengeluaran keluarga.
Jika budget cicilan sekitar Rp2–3 jutaan, The Quality Harmony patut dibandingkan karena project ini memiliki pilihan rumah dengan entry price lebih rendah dibanding Cluster Heritage di Riverside.
Materi produk Quality Group sebelumnya mencatat tipe 30/72 dan 36/72 sebagai pilihan dua kamar. Pada promo Oktober 2026, Quality Harmony juga memperkenalkan tipe baru Kyoto 30/72 dan Osaka 42/90. Ketersediaan unit tetap perlu dikonfirmasi karena promo dan stok dapat berubah.
Untuk memahami seluruh cluster Harmony, baca perumahan Jepang di Krian.
Bagaimana Memilih Tipe agar Cicilan Tetap Aman?
Jangan mulai dari nama tipe. Mulailah dari batas finansial.
Gunakan urutan berikut:
- tentukan cicilan maksimal yang nyaman;
- cek tenor yang masih masuk usia produktif;
- lihat plafon KPR yang realistis;
- hitung kebutuhan dana awal;
- baru pilih tipe rumah yang sesuai.
Dengan urutan tersebut, buyer tidak memaksakan rumah yang terlalu besar hanya karena selisih harga terlihat kecil.
Jika keluarga cukup dengan dua kamar, panduan rumah 2 kamar Krian Sidoarjo dapat membantu menyaring pilihan.
Rumah Cicilan 2 Jutaan di Krian dan Dana Awal
Cicilan ringan belum tentu berarti kebutuhan dana awal juga kecil.
Buyer tetap perlu menghitung beberapa komponen seperti booking fee, DP jika ada, biaya KPR, biaya transaksi, asuransi, serta cadangan setelah akad.
Karena itu, baca juga DP rumah di Krian dan biaya KPR rumah di Krian.
Program promo dapat mengurangi sebagian beban tersebut. Namun, benefit harus dicek berdasarkan unit dan periode penjualan yang berlaku.
Promo Quality Harmony Oktober 2026
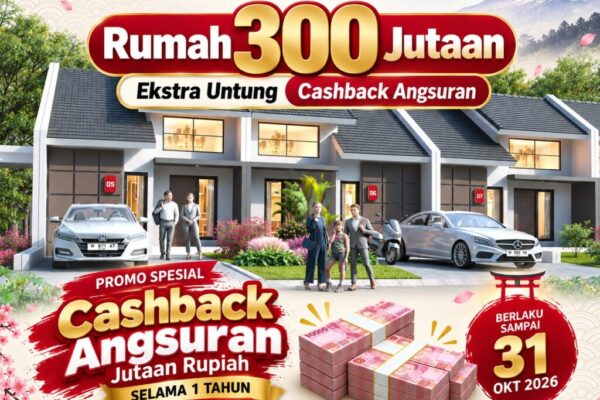
Pada Oktober 2026, Quality Harmony membawa program untuk rumah 300 jutaan dengan cashback angsuran jutaan rupiah selama 1 tahun khusus unit ready stock.
Benefit yang dikomunikasikan dalam materi promo meliputi:
- Free All Biaya;
- Free SHM;
- include canopy;
- tembok belakang;
- taman depan;
- serta cashback angsuran selama satu tahun untuk unit ready stock.
Program tersebut berlaku sampai 31 Oktober 2026 sesuai materi promo. Namun, buyer tetap perlu meminta rincian tertulis mengenai unit, nominal benefit, syarat KPR, dan biaya yang masih menjadi tanggung jawab pembeli.
Apa Bedanya Cicilan 2 Jutaan dengan Rumah Harga 300 Jutaan?
Keduanya bukan istilah yang sama.
“Rumah 300 jutaan” menjelaskan harga produk. Sementara itu, “cicilan 2 jutaan” menggambarkan hasil pembiayaan.
Sebuah rumah Rp330 juta dapat menghasilkan cicilan yang berbeda tergantung DP, plafon, tenor, dan bunga. Karena itu, buyer sebaiknya tidak menyimpulkan bahwa seluruh rumah Rp300 jutaan otomatis memiliki angsuran Rp2 jutaan.
Untuk membandingkan harga aktual antar tipe, buka harga rumah di Krian Sidoarjo 2026.
Lokasi Rumah Cicilan 2 Jutaan di Krian Tetap Harus Dicek
Harga dan cicilan bukan satu-satunya faktor.
Krian menarik karena berada di Sidoarjo Barat dan terhubung dengan aktivitas menuju Surabaya. Namun, buyer tetap perlu menguji perjalanan berdasarkan rutinitas keluarga.
Misalnya, apakah anggota keluarga membutuhkan akses ke pasar, stasiun, rumah sakit, atau pintu tol?
Jika transportasi umum penting, baca rumah dekat Stasiun Krian. Jika pusat aktivitas Krian lebih relevan, gunakan panduan rumah dekat pusat kota Krian.
Bagaimana Bank Menilai Pengajuan KPR?
Walaupun promo terlihat ringan, bank tetap melakukan analisis kredit.
Beberapa faktor yang biasanya diperiksa meliputi penghasilan, masa kerja, rasio cicilan, riwayat kredit, usia, kelengkapan dokumen, serta hasil appraisal.
Karena itu, target cicilan harus disesuaikan dengan kemampuan membayar.
Buyer juga sebaiknya memeriksa histori kredit lebih awal agar proses pengajuan tidak terganggu oleh masalah yang sebenarnya dapat diketahui sebelum booking.
Berapa Persentase Penghasilan yang Aman untuk Cicilan?
Tidak ada satu angka yang cocok untuk semua keluarga.
Namun, prinsipnya sederhana: setelah membayar cicilan rumah, cashflow bulanan harus tetap sehat.
Perhitungkan pengeluaran makan, transportasi, pendidikan, cicilan lain, dana darurat, kesehatan, dan kebutuhan keluarga.
Jika cicilan Rp2,5 juta membuat cashflow terlalu sempit, maka rumah tersebut belum tentu benar-benar “murah” bagi kondisi finansial Anda.
Legalitas Tetap Lebih Penting daripada Promo
Buyer tidak boleh mengorbankan legalitas demi mengejar angsuran rendah.
Sebelum booking, cek status sertifikat kavling, dokumen transaksi, proses balik nama, serta ketentuan KPR yang tertulis.
Gunakan artikel rumah SHM di Krian sebagai checklist tambahan.
Dengan begitu, keputusan pembelian tidak hanya berdasarkan cicilan, tetapi juga keamanan transaksi.
Checklist Rumah Cicilan 2 Jutaan di Krian
Sebelum memilih unit, cek poin berikut:
- Berapa harga aktual unit?
- Berapa plafon KPR yang dibutuhkan?
- Berapa tenor yang digunakan?
- Berapa bunga awal dan bunga setelah periode promo?
- Apakah cicilan tetap berada di kisaran Rp2 jutaan?
- Berapa dana awal sampai akad?
- Biaya apa saja yang ditanggung promo?
- Apakah asuransi termasuk atau terpisah?
- Bagaimana status sertifikat kavling?
- Apakah rumah ready stock atau indent?
- Bagaimana akses ke tempat kerja dan aktivitas keluarga?
- Apakah ukuran rumah cukup untuk kebutuhan beberapa tahun ke depan?
Checklist tersebut membantu buyer membandingkan rumah berdasarkan angka nyata.
Rumah Cicilan 2 Jutaan di Krian: Kesimpulan
Rumah cicilan 2 jutaan di Krian masih mungkin ditemukan pada skenario pembiayaan tertentu, terutama untuk rumah dengan entry price sekitar Rp300 jutaan dan tenor panjang.
Namun, buyer tidak boleh memperlakukan angka tersebut sebagai cicilan pasti.
Mulailah dari harga aktual. Kemudian, hitung plafon, tenor, bunga, dana awal, dan biaya sampai akad.
Setelah itu, bandingkan tipe rumah dan lokasi.
Dengan proses tersebut, Anda dapat mengetahui apakah “cicilan 2 jutaan” benar-benar sesuai dengan kondisi finansial keluarga.
Cek Simulasi KPR & Unit Quality Harmony
Ingin mengetahui apakah unit yang tersedia saat ini dapat masuk target cicilan Anda?
Chat Marketing Official Quality Group untuk mengecek stok, harga aktual, promo Oktober 2026, serta simulasi KPR berdasarkan profil dan tenor yang Anda rencanakan.
FAQ — Rumah Cicilan 2 Jutaan di Krian
Apakah ada rumah cicilan 2 jutaan di Krian?
Ada kemungkinan pada unit dan skema pembiayaan tertentu. Cicilan akhir tergantung harga rumah, plafon KPR, tenor, bunga, dan hasil analisis bank.
Apakah rumah Rp300 jutaan pasti cicilannya Rp2 jutaan?
Tidak. Harga rumah dan cicilan adalah dua hal berbeda. Cicilan ditentukan oleh struktur pembiayaan.
Berapa cicilan KPR Rp300 juta selama 20 tahun?
Secara ilustratif, pada bunga 5% per tahun cicilannya sekitar Rp1,98 juta per bulan. Pada bunga 7% sekitar Rp2,33 juta, sedangkan pada 9% sekitar Rp2,70 juta. Angka aktual dapat berbeda mengikuti bank dan biaya lain.
Project Quality Group mana yang paling relevan untuk entry budget?
The Quality Harmony memiliki pilihan rumah dengan entry price lebih rendah dibanding Cluster Heritage dan layak dibandingkan oleh first-home buyer.
Apakah promo Oktober Quality Harmony memiliki cashback angsuran?
Ya. Materi Oktober 2026 mengomunikasikan cashback angsuran jutaan rupiah selama satu tahun khusus unit ready stock, berlaku sampai 31 Oktober 2026 sesuai syarat program.
Apa yang harus dibawa saat meminta simulasi KPR?
Siapkan informasi penghasilan, cicilan berjalan, usia, status pekerjaan, target tenor, dan kisaran dana awal agar simulasi lebih relevan.